がん保険の基礎知識
2025年度の公益財団法人生命保険文化センター「生活保障に関する調査」によると、調査対象(18~69歳)の3,684人のうち、42.0%の方ががん保険(がん特約を含みます。以下同様)に加入しています。
加入率は、直近6年間は40%台前半で推移していますが、21年前は約25%でしたので、がんへの備えに対する意識は高まってきているとも言えます。
では、いったい何歳からがん保険に加入すれば良いのでしょうか?ここでは、何歳からがん保険に加入する方が多いのかを見ていきましょう。
※出典:公益財団法人生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
がん保険の年齢別加入率から見ると…
年齢別の加入率はどのようになっているのでしょうか。
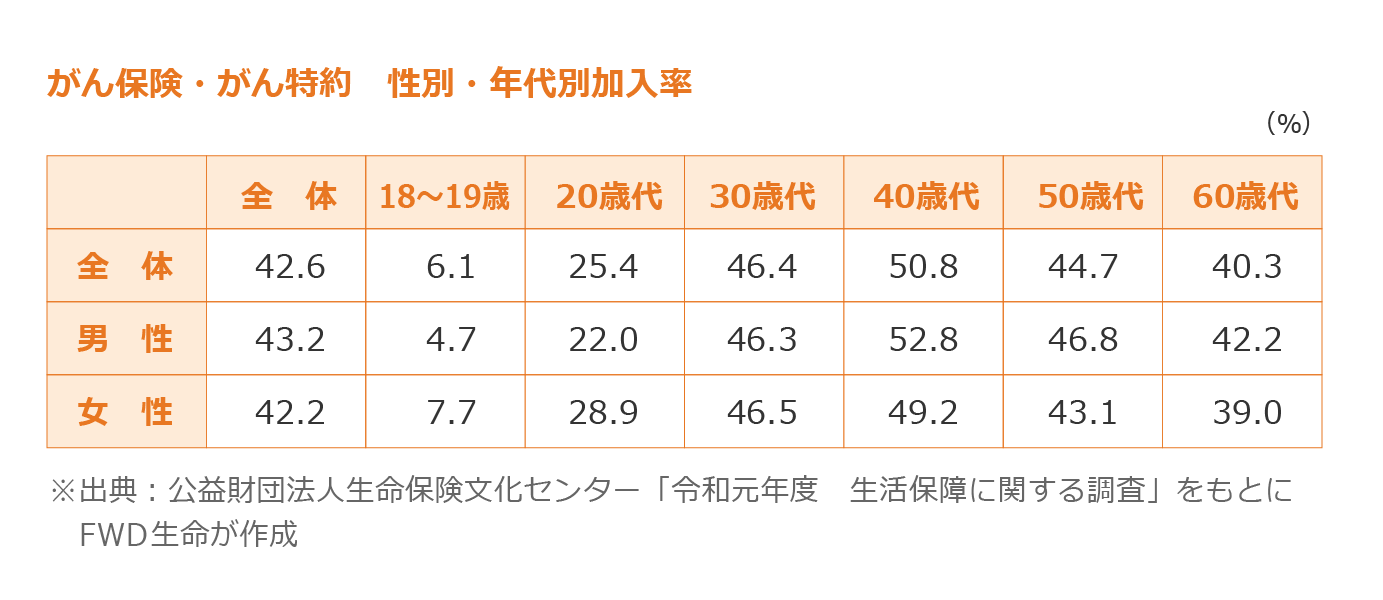
この表は、年齢別の加入率を表しています。社会的に責任が重くなってくる30歳代に大きく上昇し、50歳代まで上昇傾向が続いていることが分かります。
また、若い世代を見てみると、18~19歳の方の加入率が7.7%であるのに対して、20歳代の加入率は19.1%と高くなっています。
「がんの治療費や治療が長期になった場合の収入減少に備える」ということを、社会人になったタイミングや結婚などのタイミングで検討された結果なのかもしれませんね。
がんの罹患率から見ると…
では、年齢によってどれくらいがんになる確率(=罹患率)に違いが生じているのでしょうか。「年齢別罹患率」については、【がん保険はいらない?】で紹介していますので、ここでは、現在の年齢から10年後や20年後にがんの罹患リスクがどのくらいになるかを見てきたいと思います。
・累積罹患リスク
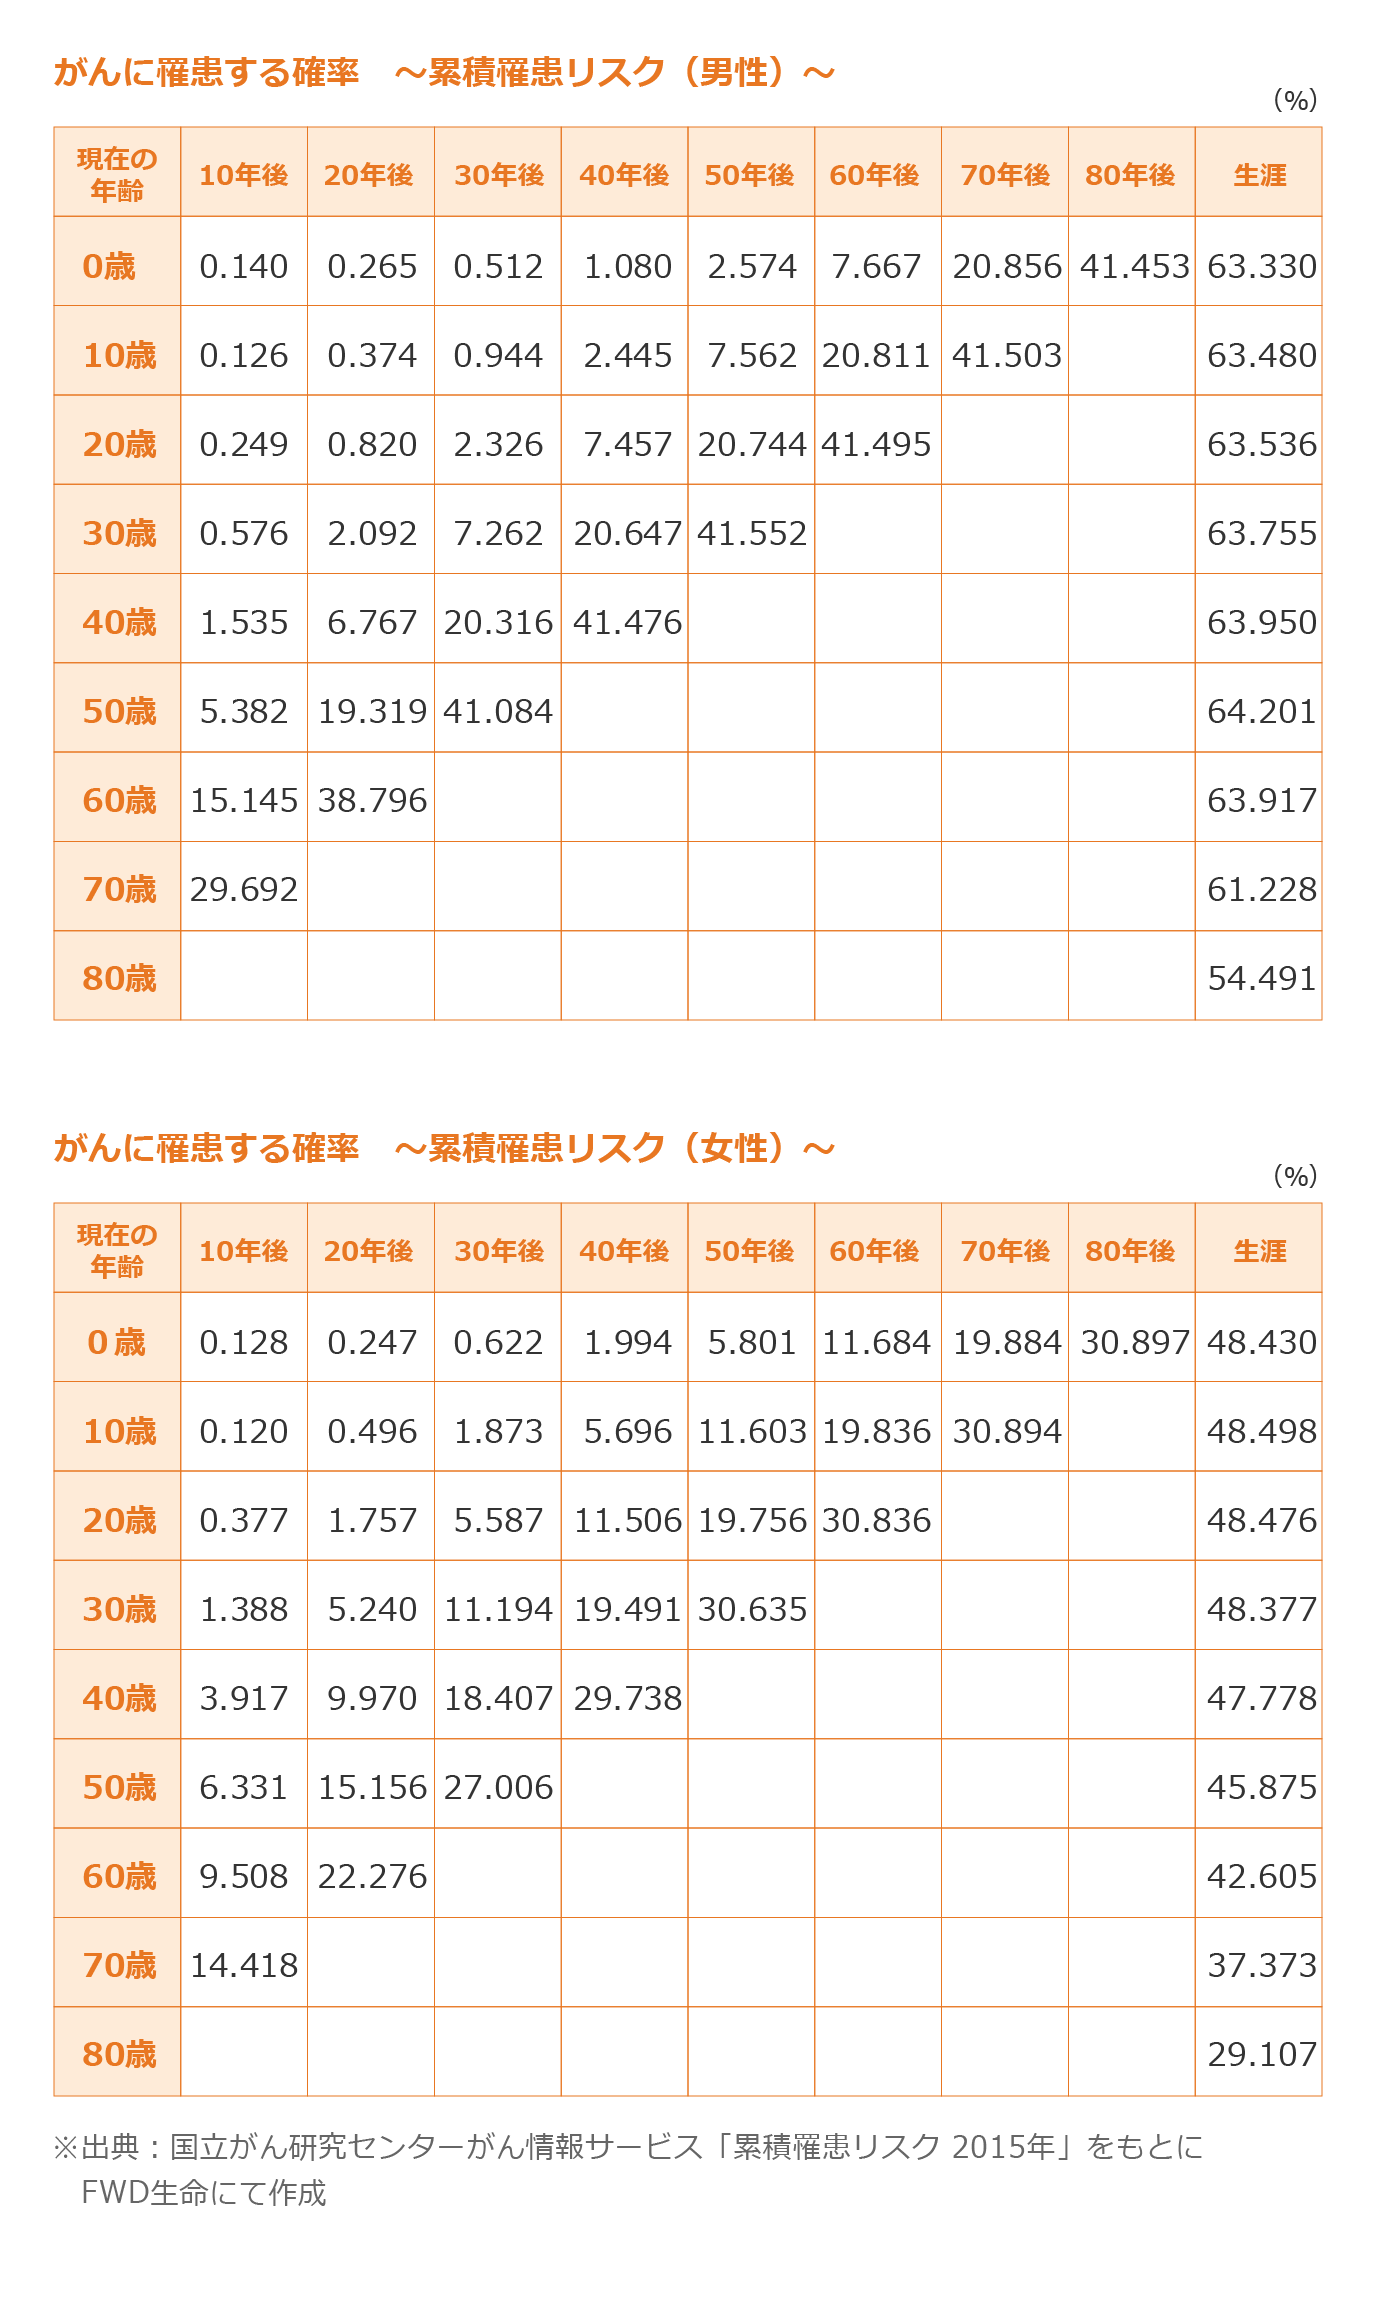
このデータからも、年齢が高くなるほどがんの罹患リスクは高くなるということが分かります。
若いうちに加入するメリット・デメリットは?
がんになる確率は、年齢が高くなるほど上がることが分かりました。
しかし、若い世代の20歳代でも19.1%の方ががん保険に加入しているとのデータがありました。
ここでは、若いうちにがん保険に加入するメリットとデメリットについて整理していきたいと思います。
早くに加入するメリット
・年齢が若いことで保険料が安い
これまで説明させていただいたとおり、年齢を重ねるとともにがんになるリスクが高くなります。
保険は、リスクが高くなるほど保険料が高くなる仕組みのため、年齢が若くリスクが低いことで保険料が安くなるのです。また、トータルで払込む保険料という観点で見ても、若いうちからがん保険に加入することで保険料を低く抑えることができる場合があります。もちろん商品や保険料払込期間などによってもかわってくるのでしっかり確認してみましょう。
まずは、継続して払えるかどうかということが大切になりますので、若いうちに加入して毎回支払う保険料の負担を抑えることは良いことですね。
・健康状態により加入できなくなるリスクを回避
がん保険に加入する場合、通常は告知が必要となります。がん保険の告知は、がんに関することが中心にはなりますが、がんと診断された後だと加入することができない可能性が高くなりますし(※)、またがんになっていなくても健康状態が良くないことで、加入できないというリスクもあります。
※がんと診断された後でも所定の要件をクリアすることで加入できる商品もあります。
・免責期間中に契約が無効となるリスクを回避
がん保険には通常、免責期間(待ち期間)があります。一般的には契約当初の90日間が免責期間と設定されることが多く、この免責期間中にがんと診断された場合、その契約は無効となります。
・がん罹患後の経済的なリスクをカバー
10歳代~30歳代の年齢が若いうちは、まだまだ健康だと思っているかもしれません。
しかし、生計を支えなければならない時やお子さまの教育費が多くかかる時期などに、病気やがんになってしまった場合、経済的にも心理的にもダメージを受けてしまうことが考えられます。
完治して仕事に復帰したり、治療を継続しながら働いたりすることができれば良いのですが、がんの場合は、がんに罹患した方の2割以上が退職をされているというデータもあり(※)、がんの治療が長期化した場合、これまでどおり働けなくなることが考えられます。
※出典:独立行政法人 労働政策研究・研修機構 「治療と仕事の両立に関する実態調査(患者WEB調査)」(2024年3月)
公的医療保険制度の高額療養費制度や傷病手当金など、公的な制度も上手に活用していくのが望ましいですが、前述のように仕事を辞めざるを得なくなる可能性や、働き続けることができたとしても収入が減るリスクに対して、経済的な部分だけでも備えておくことは大切ではないでしょうか。
早くに加入することのデメリット
・時代とともに変わるがん治療に、
保障内容が合わなくなるおそれがある
例えば20歳の時に長期保障のがん保険に加入したとすると、40歳代になったとき、保障内容は20年前のがん保険のままです。
しかし、がんの治療は日々進歩しています。以前であれば入院を中心に治療を行っていたものも、現在では通院で治療するケースが多くなるなど、時代とともに治療の方法が変化することも十分に考えられます。
長い期間加入していることで、がんの治療の実態に保障内容が合わなくなるといったことも考えられますので、加入しているがん保険の保障内容が時代に合っているかどうかを定期的に確認し、必要に応じて保障を見直すことも検討されてはいかがでしょうか。
まとめ
がん保険の加入率は、20歳代で19.1%、30歳代で42.4%です。社会人になるタイミングや結婚・出産などを機にがん保険について考え、加入するケースが多いのではないでしょうか。若いうちは、まだまだがんなんて怖くないと思っている方もいらっしゃるかもしれませんが、加入前にがんにかかってしまったり、健康面の理由で加入できない、または加入できたとしても免責期間中にがんにかかってしまうという事態もありえます。
一概に若いうちにがん保険に加入した方が良いと断言することはできませんが、少しでもがんに対して不安を感じている方は、20歳代、30歳代のうちからがん保険の保障内容や給付金について調べ、加入を検討してみてはいかがでしょうか。
※このページに掲載している社会保障制度の内容については、2026年5月1日現在の制度に基づく内容です。今後の制度改正等によって、内容が変更される場合もあります。
※このページに掲載している保険商品の内容は、一般的と考えられる内容です。保険会社により商品内容や取扱いが異なる場合がありますので、各保険会社の資料などをご確認いただき、ご意向に沿ったものをご検討ください。
FLI-C03307-2605